
キャッシュレス決済の仕組みについて知りたいな

入金サイクルについて比較してみましょう!
キャッシュレス決済を導入すると、決済された売上はその場で店舗の銀行口座へ入るのではなく、サービスごとに決められた締め日と入金日に沿って振り込まれます。
この入金サイクルを確認せずに契約すると、仕入れ代や家賃、給与の支払日までに現金を確保できず、売上はあるのに資金繰りが苦しくなることがあります。
業種別の選び方も紹介するため、自店舗に適した決済端末を選ぶ参考にしてください。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
おすすめのキャッシュレス決済端末|比較表
| ランキング | 1位 | 2位 | 3位 | 4位 | 5位 |
|---|---|---|---|---|---|
| サービス名 | PAYGATE | CASHIER POS | スクエア | USENペイ | Airペイ |
| 決済端末 |  |  |  |  |  |
| 評価 | |||||
| 資料請求 | 資料請求 | 資料請求 | 資料請求 | 資料請求 | 資料請求 |
| 提供会社 | 株式会社スマレジ | 株式会社ユニエイム | Square株式会社 | 株式会社USEN | 株式会社リクルート |
| 本体価格 | 39,600円 ※無料キャンペーン中! | 無料 | 4,980円〜 | 30,000円〜 | 20,167円〜 |
| 月額利用料 | 3,300円〜 | 無料 | 無料 | 無料 | 無料 |
| 決済手数料 | 1.98%~ (業界最安水準) | 3.24%~ | 2.5%~3.25% | 2.48%~ | 2.48%~ |
| 入金サイクル | 月2回 (QRコード決済は月1回) | 月2回 (電子マネー決済は月1回) | ・みずほ銀行、三井住友銀行を入金口座にしていると翌営業日 ・それ以外の銀行口座の場合は週1回 | ・クレジットカードは月2回 ・電子マネー ・QRコード決済は月1回 | 月3回 |
| 持ち運び | ○ | ○ | △ | ○ | △ |
| 導入までの期間 | 最短15日 | 最短15日 | 3営業日 | 10日前後 | 10日前後 |
キャッシュレス決済の入金サイクルに関する基礎知識
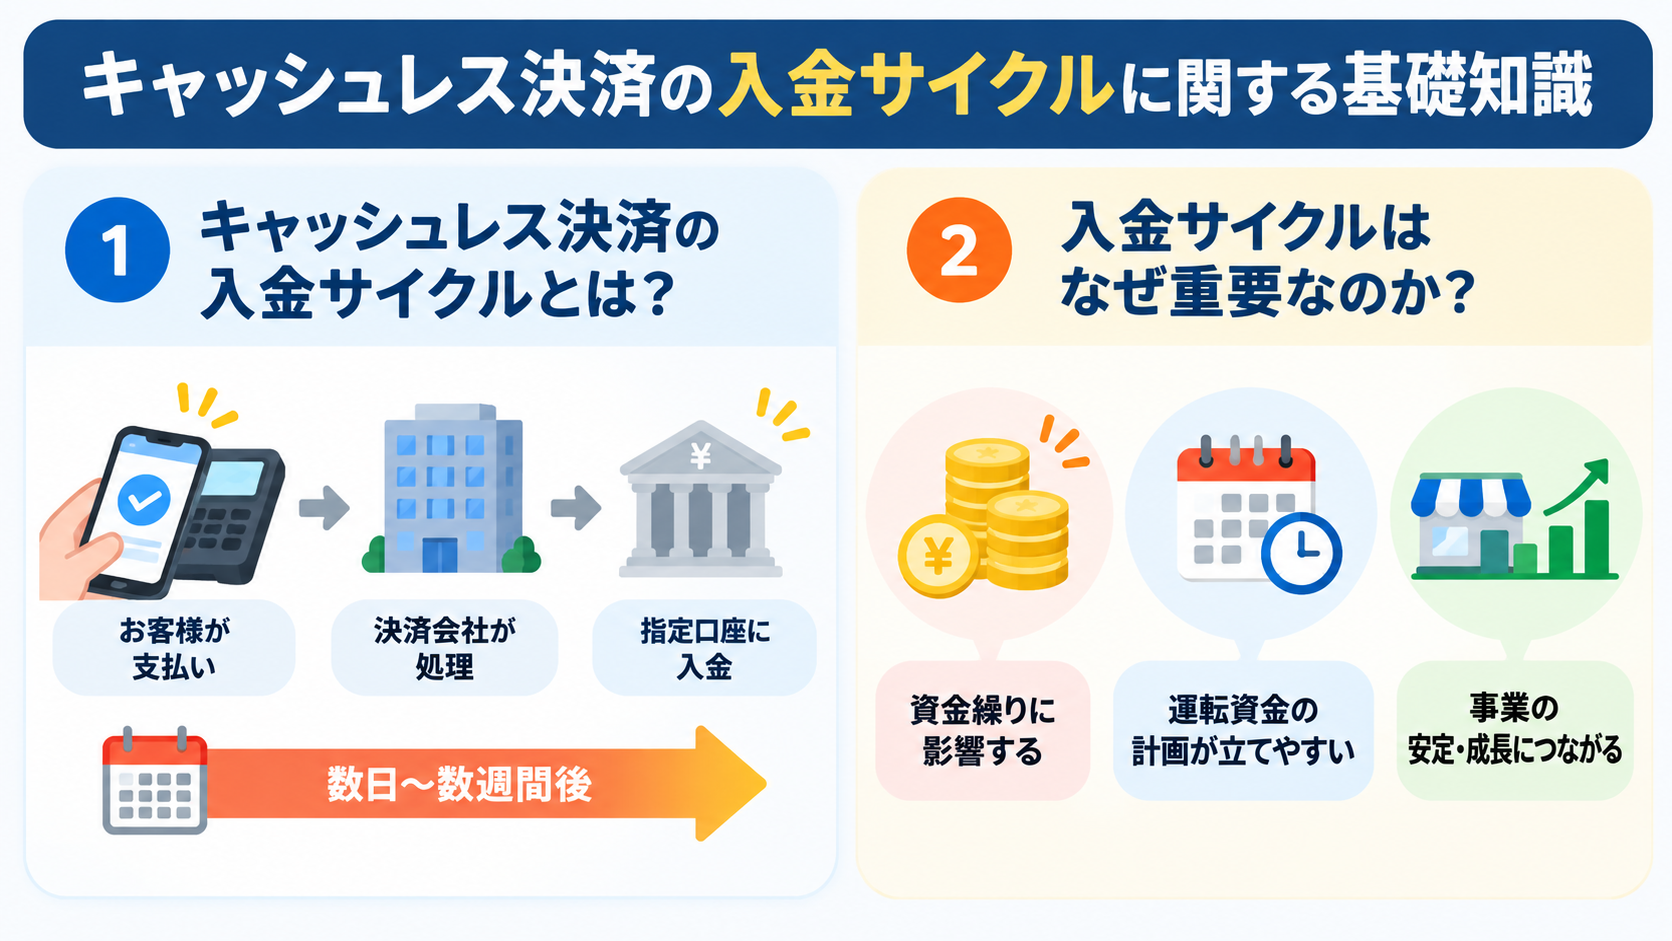
キャッシュレス売上は、決済後すぐ店舗の預金になるとは限りません。まずは入金サイクルの意味と、店舗経営において確認が欠かせない理由を理解しましょう。
キャッシュレス決済の入金サイクルとは
キャッシュレス決済の入金サイクルとは、店舗でカードや電子マネー、QRコードによる決済が行われてから、決済代行会社を経由して加盟店の銀行口座へ売上金が振り込まれるまでの周期です。「毎月15日締め・月末払い」「月末締め・翌月20日払い」「翌営業日払い」など、締め日と振込日の組み合わせで定められます。
同じサービスでも、決済ブランドや登録する金融機関によって日程が異なる場合があります。比較するときは「月何回」という回数だけでなく、各締め日の売上が実際にいつ着金するかまで確認することが大切です。
入金サイクルはなぜ重要なのか?
入金サイクルは、店舗のキャッシュフローを左右する重要な条件です。会計上は売上が発生していても、口座へ振り込まれるまでは仕入れ代、家賃、給与、税金などの支払いには使えません。特に飲食店や小売店のように材料や商品の仕入れが頻繁な業種では、入金が月1回だと手元資金が不足する可能性があります。
一方、十分な運転資金があれば、入金回数を増やすために手数料を負担する必要はありません。売上規模、キャッシュレス比率、支払日、保有現金を照らし合わせ、資金が不足しない周期を選ぶ必要があります。
 レジコンシェルジュ
キャッシュレス決済の入金サイクルは、売上が口座へ振り込まれるまでの期間。資金繰りに直結するため、導入前の確認が重要です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
キャッシュレス決済の入金サイクルの特徴
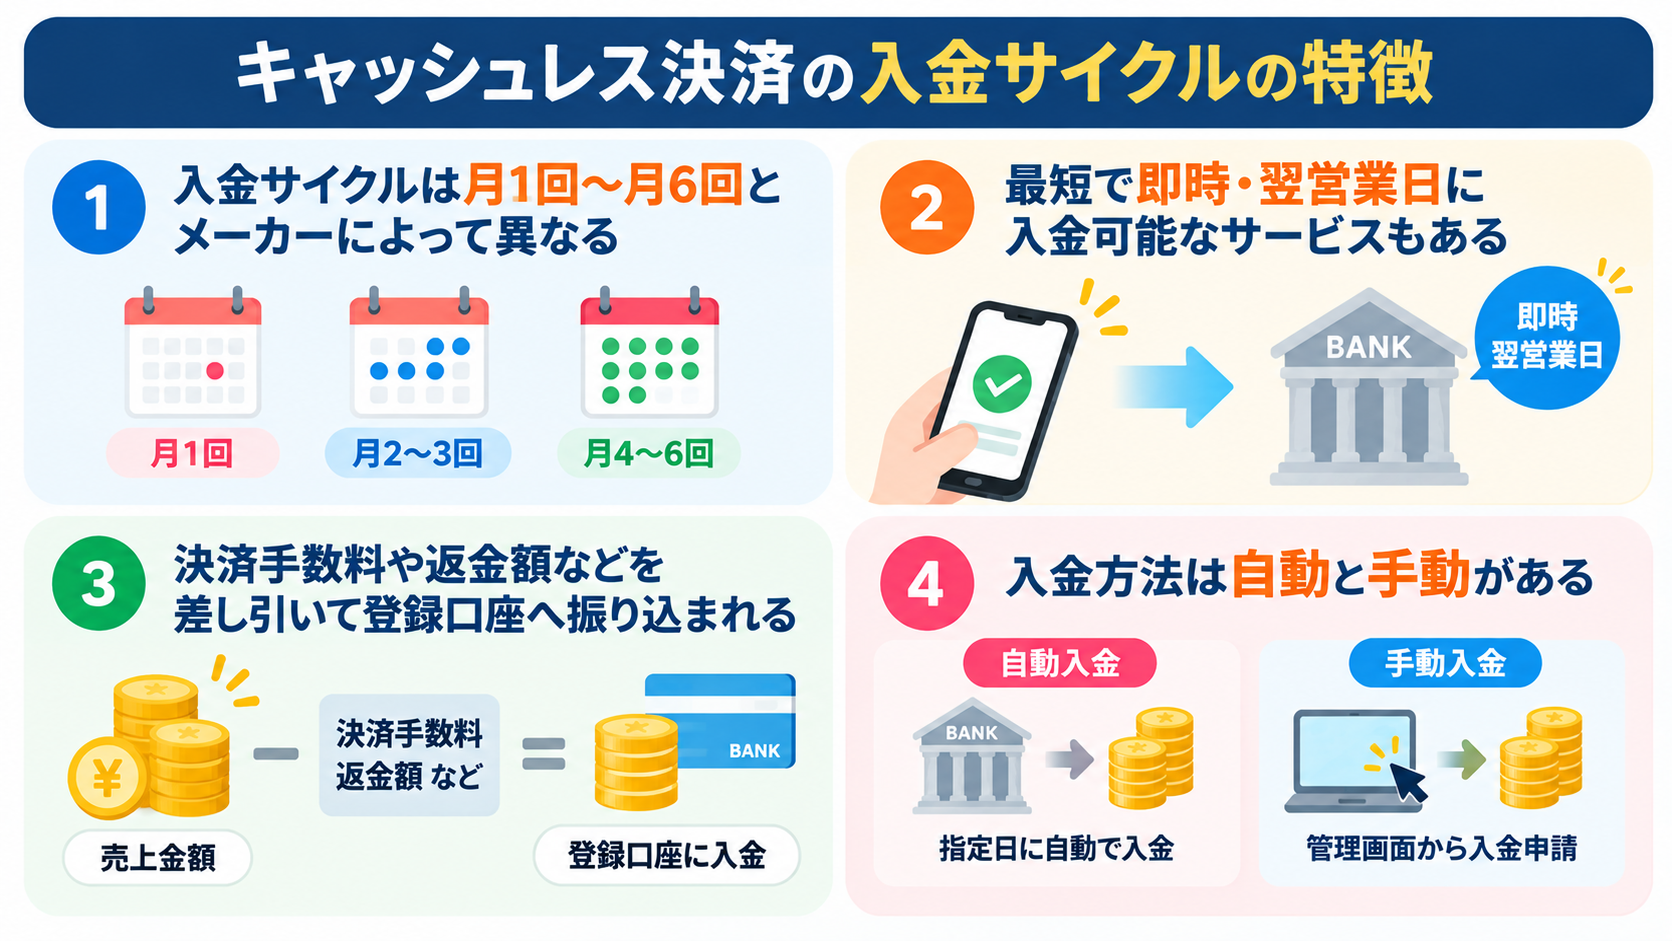
入金サイクルには月1回から翌営業日まで幅があり、自動振込と手動申請でも使い勝手が変わります。代表的な仕組みを押さえ、比較時の基準を整えましょう。
入金サイクルは月1回〜月6回とメーカーによって異なる
一般的な入金回数は月1回から月6回程度ですが、週1回や毎営業日など独自のサイクルを採用するサービスもあります。たとえば、月1回なら一度にまとまった金額が入り、月6回ならおおむね5日ごとに資金を回収できます。
ただし、月6回という表示でも金融機関が限定されていたり、QRコード決済だけ別日程になったりする場合があるため注意が必要です。「最短翌営業日」と「すべての売上が翌営業日」は同じ意味ではありません。利用予定の決済ブランドと口座を前提に、締め日と着金日の一覧を確認しましょう。
最短で即時・翌営業日に入金可能なサービスもある
入金の早いサービスでは、売上金を即時または翌営業日に受け取れます。Squareは通常入金でも、三井住友銀行またはみずほ銀行を登録すると翌営業日に自動で振り込まれ、別途手数料を支払えば即時入金サービスも利用できます。
急な仕入れや設備修理が発生したときに、売上を早く現金化できる点は大きな利点です。ただし、即時入金には追加手数料や最低振込額が設定されることがあります。日常的には無料の通常入金を使い、緊急時だけ有料オプションを使うなど、コストとのバランスを取ることが重要です。
決済手数料や返金額などを差し引いて登録口座へ振り込まれる
銀行口座へ振り込まれる金額は、原則としてキャッシュレス売上の総額と同じではありません。各取引にかかる決済手数料のほか、振込手数料、返金・取消額、チャージバック、月額利用料などが差し引かれる場合があります。
たとえば売上が10万円でも、決済手数料が3%なら、ほかの控除がなければ入金額はおおむね9万7,000円です。サービスによっては月額料金を別途請求する場合もあります。会計処理では総売上と各種手数料を分けて記録し、管理画面の精算明細と通帳の着金額を照合できるようにしましょう。
入金方法は自動と手動がある
自動入金は、所定の締め日を迎えると手続きなしで登録口座へ振り込まれる方法です。申請忘れを防げるため、経理の手間を減らしたい店舗に向いています。手動入金は、管理画面から必要なタイミングで振込を依頼する方法で、資金需要に合わせやすいことが特徴です。
ただし、申請操作を忘れると口座へ移らず、少額の振込には手数料がかかる場合があります。STORES 決済のように両方から選べるサービスもあります。入金速度だけでなく、申請の手間と振込コストも含めて選択しましょう。
レジコンシェルジュ入金サイクルはサービスごとに異なり、即時入金にも対応。手数料などを差し引き、自動・手動で登録口座へ振り込まれます。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
各入金サイクルの特徴とメリット・デメリット
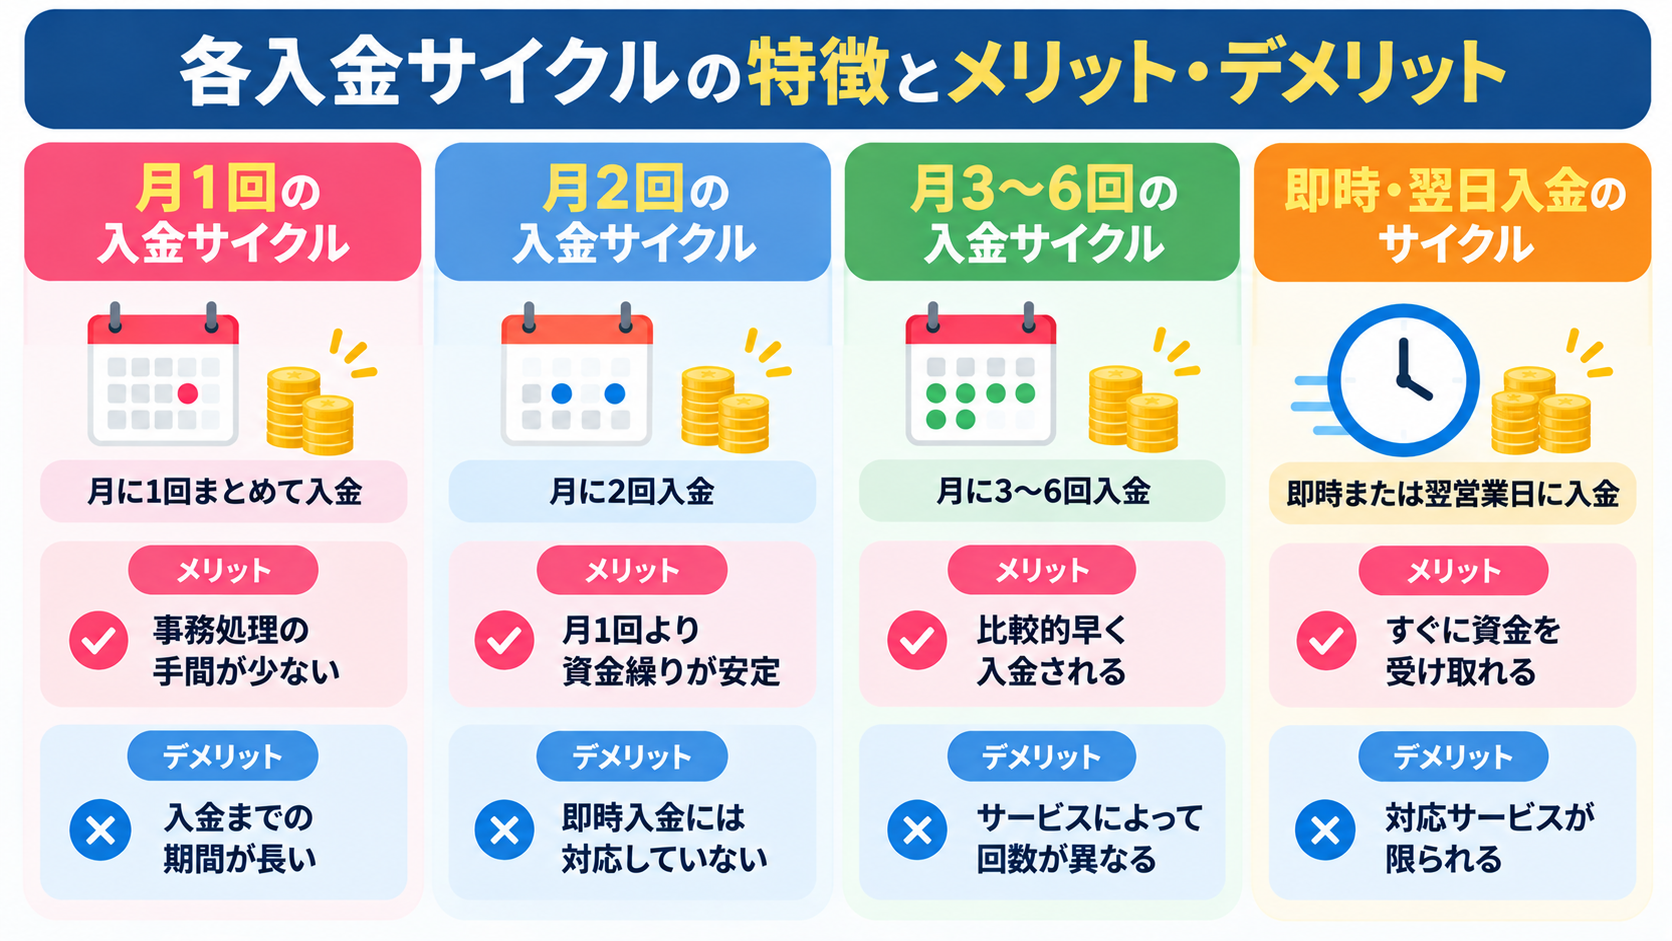
入金回数が多いほど資金は回しやすくなりますが、管理負担や振込コストが増えることもあります。4種類のサイクルを比較し、自店舗に合う条件を見極めましょう。
月1回の入金サイクル
- 入金確認や仕訳の回数を減らせる
- 売上金をまとまった金額で受け取れる
- 自動入金なら振込手数料が無料になるサービスがある
- 売上発生から着金まで1カ月以上かかる場合がある
- 仕入れや固定費の支払い前に資金不足が起こりやすい
- 急な支出へ対応するため多めの運転資金が必要になる
月1回のサイクルは、1カ月分の売上をまとめて受け取る方式です。着金回数が少ないため、通帳との照合や会計ソフトへの仕訳を簡素化できます。一方、締め日の直後に発生した売上は、入金まで長く待つことになります。
キャッシュレス比率が高い店舗では、口座残高と帳簿上の売上に大きな差が生じやすいため注意が必要です。毎月の仕入れや家賃を支払える運転資金を確保でき、入金確認の効率を優先したい事業者に適しています。
月2回の入金サイクル
- 月1回より資金繰りを安定させやすい
- 半月ごとに売上をまとめて管理できる
- 入金確認の負担と着金速度のバランスがよい
- 締め日によっては入金まで3週間以上かかる
- 支払日との組み合わせ次第では資金が不足する
- 決済手段ごとに入金日が分かれる場合がある
月2回は、15日と月末など月を前半・後半に分けて売上を精算する方式です。月1回より入金待ちの期間が短く、週次や毎営業日ほど入金確認の回数も多くありません。PAYGATEやCASHIER PAYMENTでは、対象となる決済手段に月2回のサイクルが設定されています。
ただし「15日締め」の売上が当月末に入るサービスもあれば、翌月5日や10日になるサービスもあります。回数だけで速さを判断せず、最長で何日資金が滞留するかを確認しましょう。
月3〜6回の入金サイクル
- 数日から10日程度の間隔で売上を回収できる
- 日々の仕入れが多い業種でも資金を回しやすい
- 毎営業日入金より照合作業を抑えやすい
- 入金回数が登録口座によって変わることがある
- 通帳の明細や仕訳件数が増える
- 大型連休を挟むと着金日が後ろ倒しになる場合がある
月3回から月6回は、月1・2回より短い間隔で売上金を受け取れるサイクルです。Airペイは登録口座により月6回または月3回となり、主要3行を利用すると入金回数を増やせます。食材や商品の仕入れが頻繁な飲食店・小売店では、手元資金を補充しやすい点が魅力です。
ただし、入金先を変更したことで回数が変わる場合があり、決済方法によって別のサイクルが適用されることもあります。導入前に実際の振込カレンダーを確認しておくと安心です。
即時・翌日入金のサイクル
- キャッシュレス売上をすぐ運転資金へ回せる
- 急な仕入れや設備トラブルへ対応しやすい
- 売上の増加に合わせて事業を拡大しやすい
- 即時入金には追加手数料がかかる場合がある
- 翌日ではなく翌営業日となることが多い
- 対象口座や最低振込額などの条件が設定される場合がある
即時・翌営業日入金は、資金回収の速さを最優先する店舗に適しています。開業直後で手元資金が少ない場合や、毎日仕入れが必要な業種では大きな安心材料です。Squareは対象銀行なら通常サイクルで翌営業日、即時入金サービスなら必要なときに売上を送金できます。
ただし、有料の即時入金を繰り返すと、決済手数料とは別にコストが積み上がります。無料で利用できる通常サイクルを基本とし、緊急時のみ即時入金を使う運用が現実的です。
レジコンシェルジュ入金回数が多いほど資金繰りはしやすくなりますが、手数料や対応条件も異なるため、自社に合うサイクル選びが重要です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
店舗の売上が入金されるまでの流れ|5ステップで解説
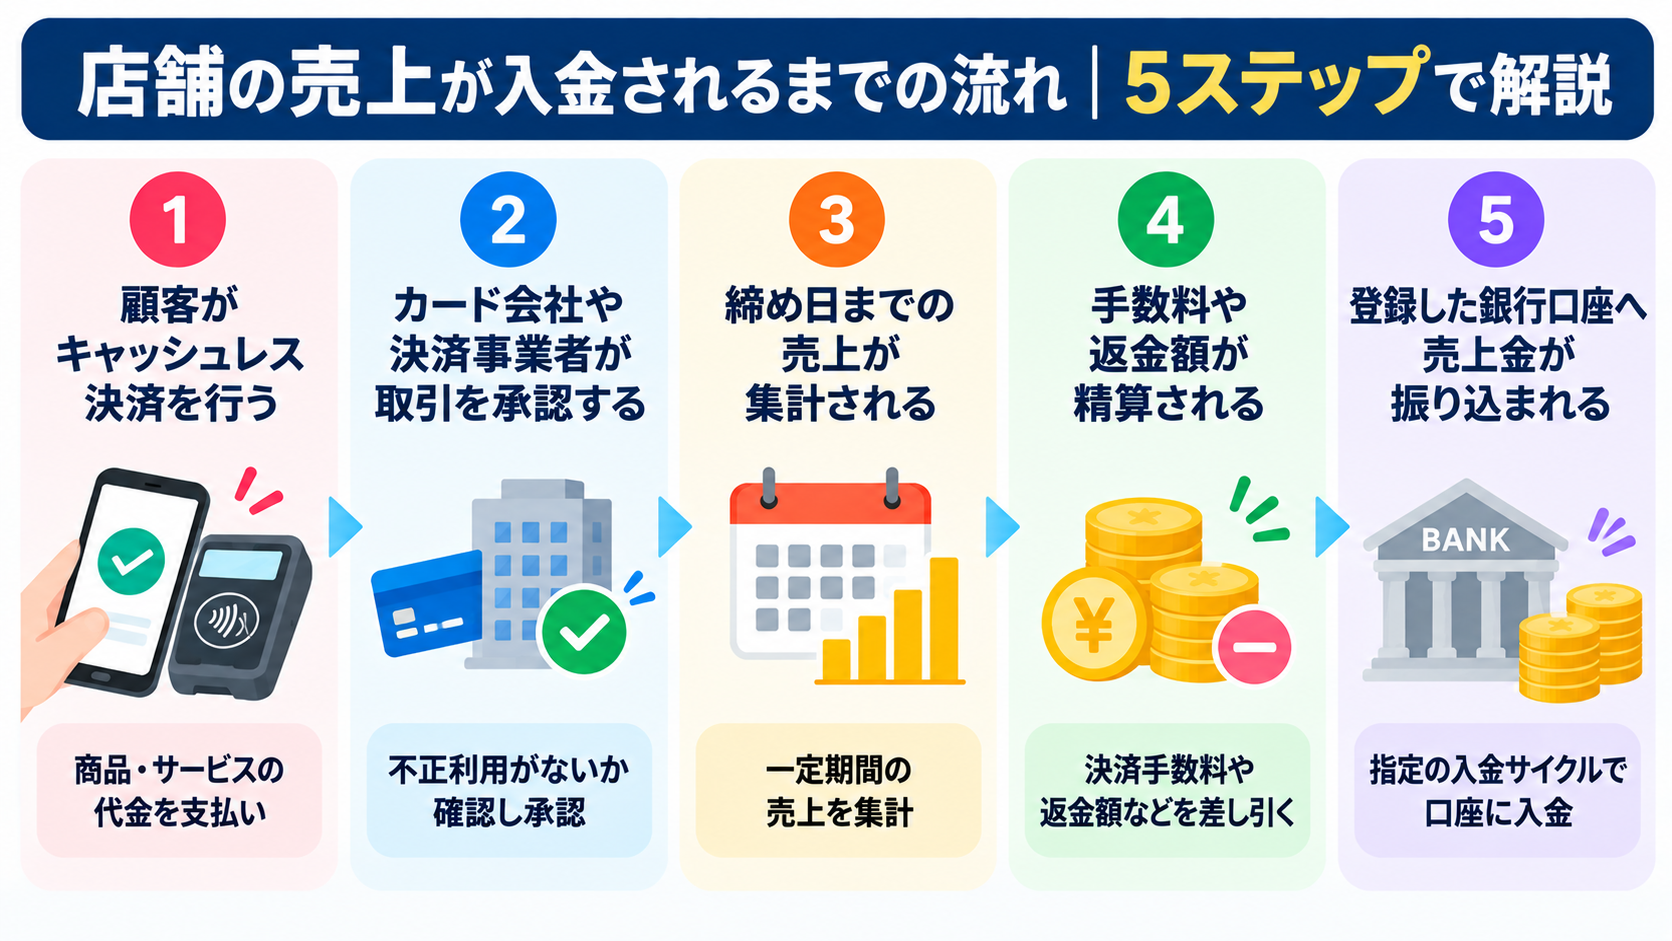
キャッシュレス売上は、顧客の支払い後に決済情報の承認、集計、精算を経て店舗口座へ入ります。入金額が決まるまでの流れを5つの段階で確認しましょう。
顧客がクレジットカード、電子マネー、QRコードなどを提示し、店舗の決済端末やスマートフォンで支払います。端末は金額や決済手段などの情報を暗号化し、決済代行会社やカード会社のネットワークへ送信します。
店舗側は通信環境が不安定だと決済を完了できない場合があるため、端末のSIM通信やWi-Fiの状態を整えることが必要です。この時点でPOSレジ上の売上は計上されますが、まだ加盟店の銀行口座へ現金が移動したわけではありません。
送信された決済情報をもとに、カード会社や決済事業者が利用限度額、不正利用の可能性、カードの有効性などを確認します。問題がなければ承認情報が端末へ返り、顧客の支払いが成立します。
取引が承認されなかった場合は、別のカードや現金などによる支払いを案内します。電子マネーやQRコードでも仕組みの細部は異なりますが、事業者側で取引の有効性を確認する点は共通しています。承認後は管理画面で売上履歴を確認できるようになります。
決済サービスは、契約で定めた締め日までの取引をまとめて集計します。月2回なら1日から15日と16日から月末、週1回なら所定の曜日までの売上が一つの精算対象になります。締め時刻を過ぎた取引は次回分へ回るため、同じ日に決済しても処理時刻によって入金日がずれる可能性があります。
また、クレジットカード、電子マネー、QRコードで締め日が異なるサービスもあります。管理画面の入金予定一覧を確認し、資金繰り表へ反映させましょう。
締め日を迎えると、対象期間の売上から決済手数料、振込手数料、返金・取消額などを加減して振込予定額が計算されます。返金額が当期の売上を上回る場合は、次回の売上と相殺されたり、別途請求されたりすることがあります。
入金額だけを売上として記帳すると、実際の販売額や手数料が分からなくなるため注意が必要です。精算明細をダウンロードし、総売上は売上高、差し引かれた手数料は支払手数料など、会計方針に合わせて分けて処理します。
精算後の金額が契約上の入金日に登録口座へ振り込まれます。入金日が金融機関の休業日に当たると、前営業日または翌営業日へ移動する扱いが一般的ですが、サービスごとに規定が異なります。
口座名義の不一致や口座情報の誤りがあると、振込が失敗することもあります。着金後は通帳の金額と管理画面の精算明細を照合し、不一致があれば決済手数料、返金、振込手数料、未精算売上を確認します。解決しない場合は早めにサポートへ問い合わせましょう。
レジコンシェルジュキャッシュレス決済の売上は、取引承認・集計・手数料などの精算を経て、指定の入金日に登録口座へ振り込まれます。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
入金サイクルを確認するときの注意点
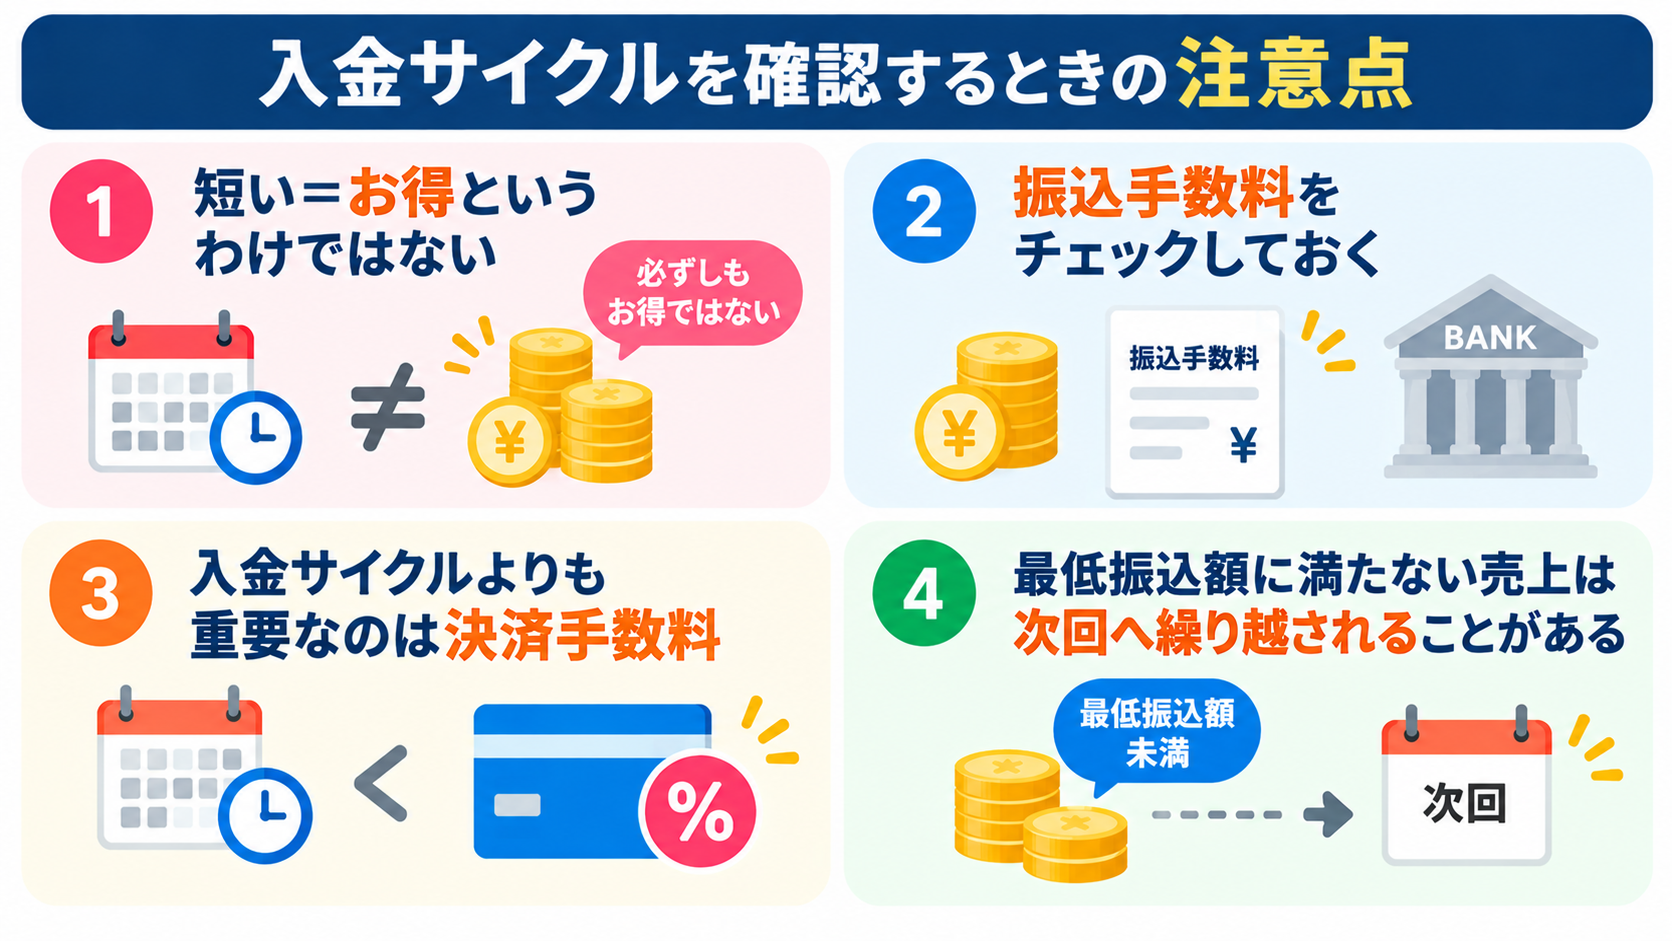
入金の早さだけで契約すると、手数料負担や運用条件によって総コストが高くなる可能性があります。比較前に確認しておきたい4つの注意点を解説します。
短い=お得というわけではない
入金サイクルが短いサービスは資金繰りに役立ちますが、必ずしも利益を増やせるわけではありません。即時入金の利用料、月額料金、入金ごとの振込手数料がかかれば、回数が多いほど支出が増えることがあります。
また、入金明細が増えるため、消込や仕訳の作業時間も必要です。十分な運転資金があり、仕入れや固定費を次の入金まで支払えるなら、月1〜2回でも問題ない場合があります。最短日を競うのではなく、必要な着金速度を無料または低コストで満たせるサービスを選びましょう。
振込手数料をチェックしておく
決済手数料とは別に、売上金を銀行口座へ移す際の振込手数料がかかる場合があります。1回200円でも月6回なら年間1万4,400円となり、長期的には無視できません。STORES 決済は自動入金なら金額にかかわらず無料ですが、手動入金では入金額が10万円未満の場合に200円かかります。
SquareやAirペイは通常の振込手数料が無料です。金融機関、入金方法、振込額によって無料条件が変わるケースもあるため、自店舗が実際に選ぶ条件で年間コストを試算しましょう。
入金サイクルよりも重要なのは決済手数料
入金速度は資金繰りに影響しますが、収益へ継続的に影響するのは決済手数料です。月間キャッシュレス売上が300万円の場合、料率2.5%なら月7万5,000円、3.24%なら月9万7,200円となり、差額は月2万2,200円です。
年間では26万円を超える差になります。入金が数日早くても、料率が高ければ利益を圧迫しかねません。決済ブランド別の料率、月額料金、端末代、振込手数料を合算し、入金サイクルは必要な運転資金を確保できる範囲で選ぶのが基本です。
最低振込額に満たない売上は次回へ繰り越されることがある
サービスによっては最低振込額が設定され、売上残高が基準に達するまで振込が保留されることがあります。また、最低額を満たしていても、少額入金に手数料が発生し、差し引けない場合は振込処理が行われないこともあります。
Squareの即時入金サービスには最低振込額があり、STORES 決済の手動入金は10万円未満だと振込手数料が発生します。売上の少ない個人店や季節営業の店舗は、入金回数の表示だけでなく、最低振込額、繰越条件、少額時の手数料を確認しましょう。
レジコンシェルジュ入金の早さだけでなく、決済・振込手数料や最低振込額も確認し、コストと資金繰りのバランスで選ぶことが大切です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
入金サイクルが早いキャッシュレス決済サービスおすすめ5選
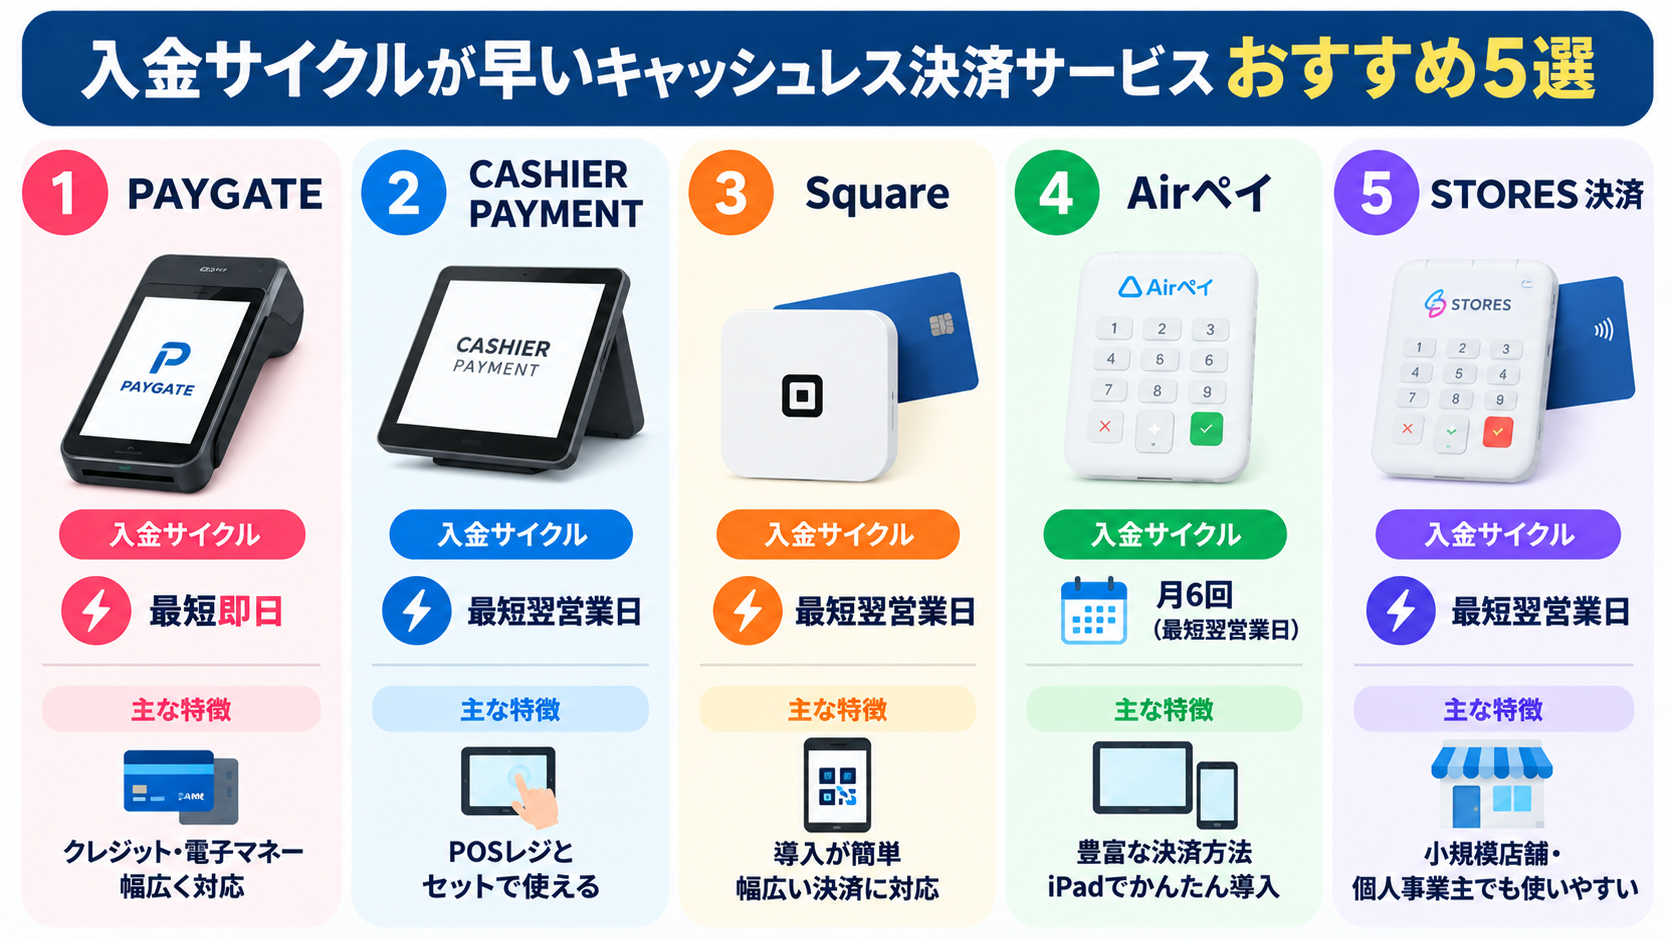
入金サイクルの早さや選択肢に注目して主要なキャッシュレス決済サービスを比較します。費用、対応ブランド、レジ連携も含め、自店舗に合うサービスを選びましょう。
PAYGATE
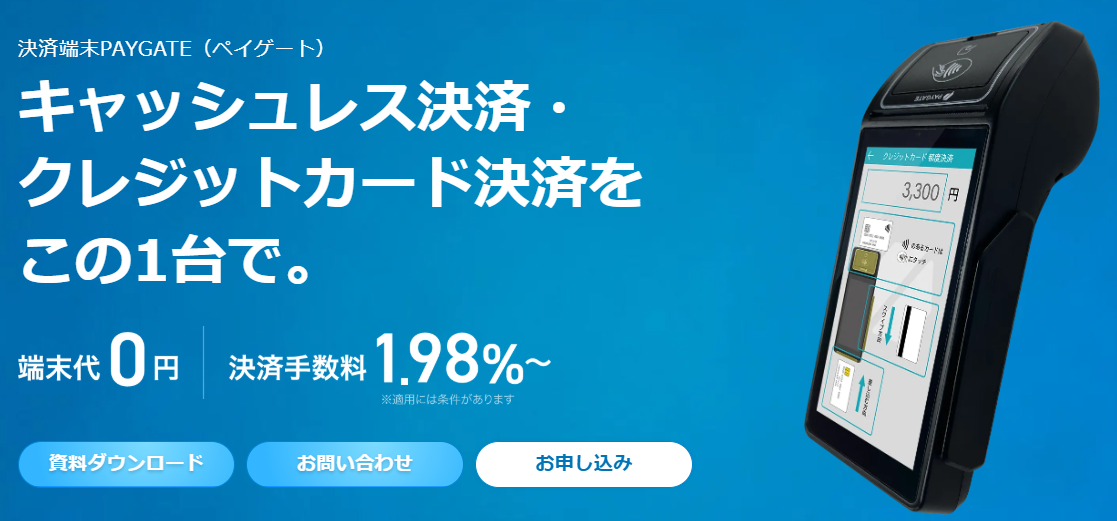
- クレジットカードと電子マネーは月2回入金される
- クレジットカード手数料は条件を満たせば1.98%から
- 4G回線対応で店外や訪問先でも利用しやすい
- レシートプリンターを本体に内蔵している
- スマレジと連携して会計金額の二度打ちを防ぎやすい
- QRコード決済の入金は月1回となる
- 決済日から着金まで15日〜1カ月程度かかる
- 振込手数料の詳細は個別確認が必要
PAYGATEは、クレジットカード、電子マネー、QRコード決済に1台で対応できるオールインワン端末です。クレジットカードと電子マネーは15日締め当月末払い、月末締め翌月15日払いの月2回で、QRコード決済は月末締め翌月末払いの月1回です。Squareのような翌営業日入金ではありませんが、半月単位で資金計画を立てたい店舗には選択肢となります。
端末は4G通信とプリンターを内蔵しており、飲食店のテーブル会計やイベント、訪問サービスにも向いています。入金の早さだけでなく、スマレジ連携や持ち運びやすさを重視する店舗におすすめです。
| 項目 | 内容 |
| 初期費用 | 要お問い合わせ |
| 月額利用料 | 要お問い合わせ |
| 対応可能なキャッシュレス | クレジットカード: Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) 電子マネー: Kitaca、Suica、PASMO、TOICA、manaca、ICOCA、SUGOCA、nimoca、はやかけん、QUICPay、iD、WAON、nanaco、楽天Edy QR・バーコード決済: PayPay、d払い、楽天ペイ、メルペイ、au PAY、WeChat Pay、Alipay、UnionPay QR、Alipay+ |
CASHIER PAYMENT
- クレジットカードと電子マネーは月2回の機種がある
- 初期費用・端末費用・月額利用料0円の端末プランがある
- 据置型とモバイル型から運用に合う端末を選べる
- CASHIER POSやセルフレジ、券売機と連携できる
- QRコード決済も月1回または月2回から選べる端末がある
- 翌営業日や週1回の入金には対応していない
- 機種や決済方法により締め日が異なり管理が複雑になりやすい
- 他社POSレジとは原則連携できない
CASHIER PAYMENTは、店舗運営システムとの連携を重視した決済サービスです。VEGA3000ではクレジットカードと電子マネーが月2回で、15日締め翌月5日払い、月末締め翌20日払いです。QRコード決済は月1回または月2回から選択できます。カード型端末M010も月2回ですが、締め日と支払日は異なるため、導入機種ごとの確認が必要です。
最短翌営業日のサービスと比べると入金速度は控えめですが、CASHIER POS、セルフレジ、券売機と会計データを連携しやすい点が強みです。店舗全体の省人化と入金管理をまとめたい事業者に向いています。
| 項目 | 内容 |
|---|---|
| 初期費用 | 0円 |
| 月額利用料 | 0円~ |
| 対応可能なキャッシュレス | クレジットカード:主要ブランドに対応 電子マネー:対応 QRコード決済:対応 |
Square
- 対象銀行なら通常入金でも最短翌営業日に振り込まれる
- 手数料を支払えば売上を即時に送金できる
- 通常入金の振込手数料は無料
- 初期費用・月額固定費0円から始められる
- 対面決済、POSレジ、請求書、オンライン決済をまとめやすい
- 対象外の金融機関では通常入金が週1回になる
- 即時入金には送金額の1.5%の手数料がかかる
- 即時入金には最低振込額5,000円の条件がある
Squareは、入金速度を優先したい店舗に有力なサービスです。三井住友銀行またはみずほ銀行を登録すると、通常入金でも決済売上が翌営業日に自動で振り込まれます。それ以外の金融機関は毎週水曜日締め・翌週金曜日入金です。
さらに、急いで資金が必要なときは、送金額の1.5%で即時入金サービスを利用できます。通常入金の振込手数料は無料で、対象事業者の主要カード対面決済は2.5%です。飲食店や小売店など仕入れ頻度の高い業種はもちろん、開業直後で手元資金を厚く保ちたい事業者にも適しています。
| 項目 | 内容 |
| 初期費用 | 39,980円(税込・端末代金) |
| 月額利用料 | 0円 |
| 対応可能なキャッシュレス | クレジットカード 交通系IC 電子マネー: iD、QUICPay QRコード決済: PayPay、d払い、楽天ペイ、au PAY、メルペイ、WeChat Pay、Alipay+など |
Airペイ
- 対象の銀行口座なら月6回入金される
- その他の金融機関でも月3回入金される
- 振込手数料が無料
- 初期費用と月額固定費を抑えやすい
- クレジットカード、電子マネー、QRコードなどに幅広く対応する
- 毎営業日や即時入金には対応していない
- 月6回を利用できる銀行口座が限られる
- 利用には対応するiPadまたはiPhoneが必要
Airペイは、みずほ銀行、三菱UFJ銀行、三井住友銀行を振込口座にすると月6回、その他の金融機関では月3回入金されます。毎営業日ではないものの、月1〜2回のサービスより短い間隔で売上を回収でき、振込手数料も無料です。
初期費用、月額費用、通常の運用費を抑えやすく、カードリーダーは無償貸与されます。ただし、利用には対応するiPadまたはiPhoneが必要です。多数の決済ブランドを一括導入しながら、定期的に資金を回収したい店舗におすすめです。登録予定口座で月6回の対象になるかを契約前に確認しましょう。
| 項目 | 内容 |
| 初期費用 | 0円 |
| 月額利用料 | 0円 |
| 対応可能なキャッシュレス | クレジットカード 電子マネー: iD・QUICPay・楽天Edyなど 交通系電子マネー: Suica・PASMOなど QRコード決済: PayPay・d払い・楽天ペイ・au PAY・COIN+・Alipay+・WeChat Payなど |
STORES 決済
- 手動入金なら決済日から最短翌々日に受け取れる
- 自動入金と手動入金を選べる
- 自動入金は振込額にかかわらず手数料無料
- 国内の幅広い金融機関を入金口座に指定できる
- POSレジやネットショップなど同社サービスと連携しやすい
- 手動入金はその都度振込依頼が必要
- 手動入金で10万円未満の場合は200円の振込手数料がかかる
- 自動入金は月末締め翌月20日で入金まで時間がかかる
STORES 決済は、資金需要に応じて入金方法を選びたい店舗に適しています。初期設定の手動入金では、売上の翌日午前6時から振込を依頼でき、依頼後1〜2営業日、決済日から最短翌々日に着金します。入金額が10万円以上なら振込手数料は無料ですが、10万円未満は200円です。
自動入金へ変更すると、月末締め翌月20日に手続き不要で振り込まれ、金額にかかわらず振込手数料はかかりません。通常は無料の自動入金、繁忙期や仕入れ前は手動入金というように、早さとコストを使い分けられる点が魅力です。
| 項目 | 内容 |
| 初期費用 | 0円~ |
| 月額利用料 | フリープラン 0円 スタンダードプラン 3,300円 |
| 対応可能なキャッシュレス | クレジットカード: Visa、Mastercard、JCB、American Express、Diners Club、Discover) 交通系IC 電子マネー: iD、QUICPay+ QRコード決済: PayPay、d払い、楽天ペイ、au PAY、メルペイ、FamiPay、Alipay+、WeChat Payなど |
レジコンシェルジュ入金の早さを重視するなら、各サービスの入金日や手数料、対応決済を比較し、店舗に合ったサービスを選びましょう。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
業種別に見るおすすめの入金サイクル
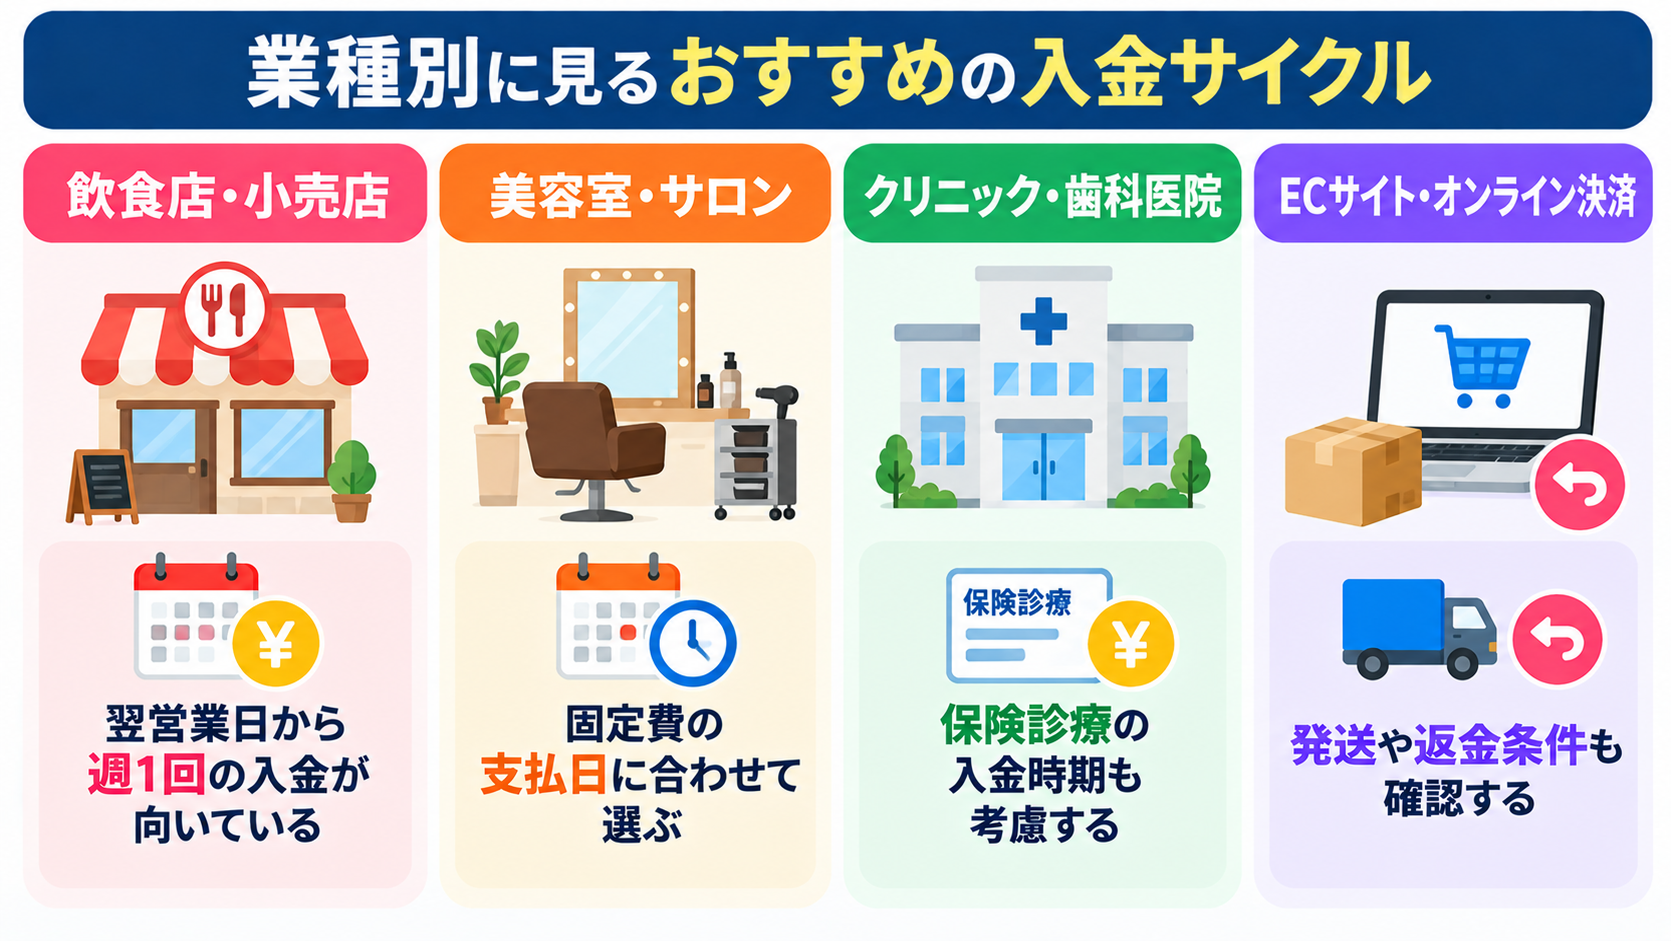
最適な入金サイクルは、業種ごとの仕入れ頻度、固定費、他の売掛金の回収時期で変わります。代表的な4業種について選び方を解説します。
飲食店・小売店は翌営業日から週1回の入金が向いている
飲食店は食材、小売店は商品を継続的に仕入れるため、翌営業日から週1回程度の入金が向いています。キャッシュレス比率が高い店舗で入金が月1回だと、売上が増えるほど仕入れ資金が決済会社側に滞留しやすくなります。
Squareの翌営業日入金や週1回入金、STORES 決済の手動入金などを選べば、売上を次の仕入れへ回しやすくなります。ただし、有料の即時入金を常用すると利益を圧迫するため、無料の通常サイクルで支払いに間に合うかを基準にしましょう。
美容室・サロンは固定費の支払日に合わせて選ぶ
美容室やサロンは飲食店ほど毎日の仕入れが多くない一方、家賃、人件費、広告費、材料費などの固定的な支出があります。そのため、単純に最短入金を選ぶより、毎月の支払日の前に必要額が入るサイクルが適しています。
月前半に家賃や給与の支払いが集中するなら、月末や翌月5日までに着金するサービスが便利です。予約システムやPOSレジとの連携も確認すると、売上管理を効率化できます。繁忙月と閑散月の差も考慮し、少なくとも数カ月分の資金繰り表で検証しましょう。
クリニック・歯科医院は保険診療の入金時期も考慮する
クリニックや歯科医院では、患者が窓口で支払う自己負担分だけでなく、審査支払機関から後日入る診療報酬も資金繰りへ影響します。保険診療分の入金には時間がかかるため、窓口のキャッシュレス売上まで月1回になると、医薬品、材料費、人件費などの支払いに対する余裕が小さくなる可能性があります。
診療報酬の着金時期と重ならないよう月2回以上を選ぶと、資金の谷を埋めやすくなります。医療向けの特別料率、レセコン・自動精算機との連携可否も併せて比較しましょう。
ECサイト・オンライン決済は発送や返金条件も確認する
ECサイトでは、商品を発送してから売上金が入るまでの期間が長いと、在庫の仕入れと配送費を先に負担する必要があります。入金サイクルに加え、売上確定のタイミング、返金期限、チャージバック時の扱いを確認しましょう。
予約商品や受注生産品では、注文時に決済しても出荷まで売上が保留されるサービスがあります。返品が多い商材では、返金額が次回入金から差し引かれることで着金額が想定より減る可能性もあります。発送リードタイムと仕入れ支払いを含めて資金計画を立てることが大切です。
レジコンシェルジュ最適な入金サイクルは業種によって異なります。固定費や保険診療、発送・返金など資金の流れに合わせて選ぶことが重要です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
キャッシュレス決済の入金サイクルに関するよくある質問
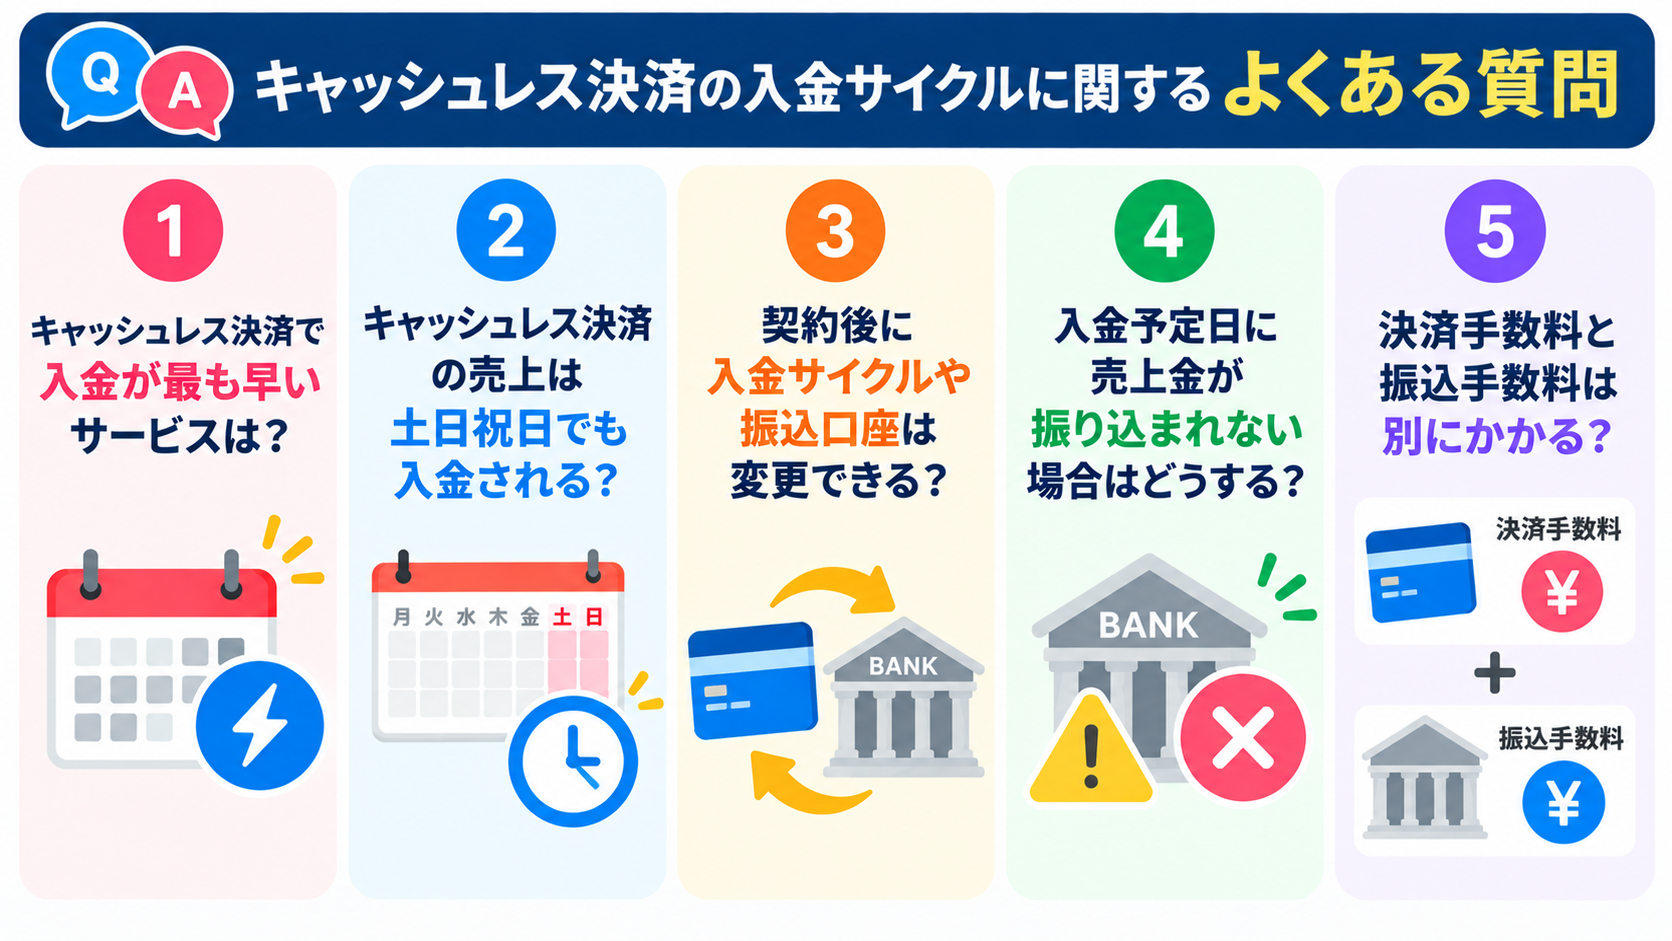
キャッシュレス決済の入金日や振込条件について、店舗から寄せられやすい疑問をまとめました。契約前だけでなく、入金トラブル時の確認にも役立ててください。
- キャッシュレス決済で入金が最も早いサービスは?
-
本記事の5社では、Squareの即時入金サービスが最短です。通常入金でも、三井住友銀行・みずほ銀行なら翌営業日に振り込まれます。ただし、即時入金は送金額の1.5%がかかるため、コストも比較しましょう。
- キャッシュレス決済の売上は土日祝日でも入金される?
-
通常入金は銀行営業日に処理されることが多く、土日祝日に当たる場合は前後の営業日へ移動します。即時入金でも口座や金融機関の状況により反映時期が変わる可能性があるため、各社の振込カレンダーをご確認ください。
- 契約後に入金サイクルや振込口座は変更できる?
-
変更できるサービスは多いものの、管理画面での手続き、本人確認、反映までの期限が設けられる場合があります。金融機関を変えると入金回数が変わるケースもあるため、変更前に次回の締め日と入金日を確認しましょう。
- 入金予定日に売上金が振り込まれない場合はどうする?
-
まず管理画面で入金予定額、口座情報、返金や相殺、最低振込額を確認します。銀行休業日や口座名義の不一致も主な原因です。予定日を過ぎても解決しない場合は、取引番号や精算明細を用意してサポートへ連絡しましょう。
- 決済手数料と振込手数料は別にかかる?
-
決済手数料は取引ごと、振込手数料は売上を口座へ送る際にかかる別の費用です。通常振込が無料のサービスもあれば、振込額や入金方法により有料となるサービスもあるため、両方を含めた年間コストで比較してください。
レジコンシェルジュ入金時期や土日祝日の対応、口座変更、未入金時の対処法、各種手数料など、契約前に確認しておくと安心です。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!
レジの導入ならレジコンシェルジュへ!
これからレジの導入をお考えの方は、レジコンシェルジュへご相談ください。
レジコンシェルジュでは、複数メーカーへの一括資料請求やお見積もりなどについて完全無料で行っております。
どの製品を選べば良いか分からない方も、以下のリンクよりご相談いただければすぐさまぴったりのサービスが見つかります。
まずはお気軽にご相談ください。
レジに精通したコンシェルジュが、業種や希望条件に合わせて最適な製品をご提案します。非公開の情報も踏まえて、
最短・手間なしでセルフレジを見つけられます。まずはお気軽にお問い合わせください!


